有色金属链 向上生长,向下扎根——高质量发展呼唤金融衍生品
有色金属产业是国民经济的重要基础原材料产业,也是衡量一国工业化水平与综合实力的关键标志。从航空航天、新能源汽车到电子信息和建筑节能,有色金属的身影无处不在。我国有色金属产业链呈现出“向上生长、向下扎根”的鲜明特征——向上,是技术突破与高端制造的价值攀升;向下,是资源保障与绿色循环的根基夯实。而在这条链实现高质量发展、向价值链高端跃迁的过程中,金融衍生品正成为不可或缺的助推器与稳定器。
一、向上生长:高端化与绿色化双轮驱动
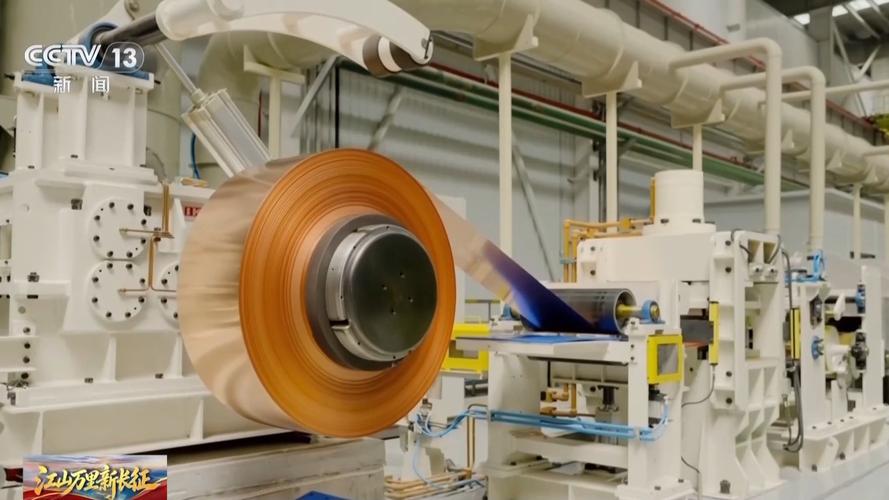
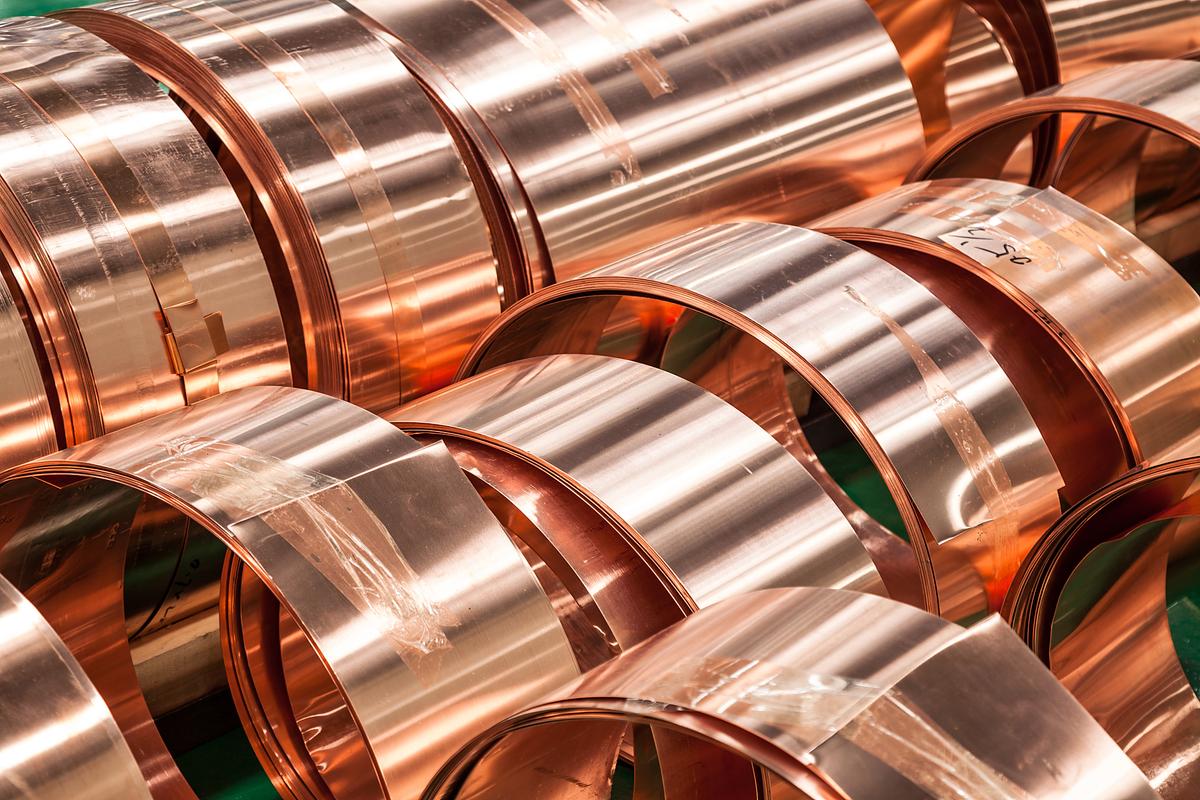
“向上生长”,指的是有色金属产业向高技术含量、高附加值环节延伸。一方面,高强度铝合金、高精度铜板带、稀有金属靶材等高端材料不断打破国外垄断,支撑国产大飞机、半导体、新能源装备等战略产业。另一方面,绿色化转型催生了对再生金属、低碳冶炼的巨大需求,使得“绿色有色金属”成为全球竞争的新高地。
龙头企业通过技术创新和产业链整合,正从“卖原料”转向“卖材料”“卖服务”,产品附加值和国际话语权显著提升。高端化意味着更长的研发周期、更大的资本投入和更剧烈的价格波动风险,这单靠产业自身循环难以完全化解。
二、向下扎根:资源安全与成本控制是生命线
“向下扎根”,强调对矿产资源、再生资源和物流体系的牢牢掌控。我国有色金属资源禀赋一般,铜、镍、钴等关键品种对外依存度长期偏高。企业加速海外矿山布局,同时大力发展城市矿产和循环利用,试图把“资源饭碗”端得更稳。但无论是海外开矿还是再生回收,都绕不开价格风险:从勘探投资到产出销售,时间跨度长,价格波动可能吞噬全部利润。尤其是铜、铝、锌等大宗品种,金融属性强,一条地缘消息、一次宏观转向,都可能让现货企业措手不及。
三、高质量发展需要金融衍生品“保驾护航”
有色金属产业链的高质量发展,集中表现为“稳、优、新”三大诉求:供应稳、结构优、模式新。金融衍生品——尤其是期货、期权、掉期等工具——恰好与这些诉求高度契合。
第一,管理价格风险。通过套期保值,上游矿山可以锁定未来售价,中游冶炼厂可以锁定加工利润,下游加工企业可以锁定采购成本。铜、铝、锌、镍、锡、不锈钢等期货品种已深度融入产业定价体系,“点价交易”“基差贸易”等模式让产业链利益分配更灵活、更公平。
第二,优化资源配置。期货市场形成的远期价格,是判断供求预期和引导产能投资的重要信号。企业可以依据期货价格安排生产计划、库存管理和项目融资,避免盲目扩张或一哄而散。
第三,提高资金效率。期货的保证金交易使企业能以较少资金对冲巨大现货风险,同时标准仓单可以作为质押品获得融资,有效缓解中小有色金属企业融资难问题,为技术研发注入“活水”。
第四,增强国际影响力。随着“上海价格”在国际有色金属市场认可度提高,我国企业可以更多使用人民币计价和国内期货价格进行跨境贸易,逐步改变“海外定价、国内接受”的被动局面,这正是产业链向上生长的核心表现之一。
四、协同发力:让衍生品真正扎根产业
要让金融衍生品更好地服务有色金属高质量发展,还需多方努力。第一,丰富品种与工具。加快推进更多新能源金属和 strategic 小金属期货期权上市,如锂、钴、硅等,填补风险管理空白。第二,推动产融深度结合。鼓励期货公司、银行等机构针对有色金属企业尤其是中小企业设计个性化风险管理方案,降低参与门槛。第三,强化监管与人才培养。严防过度投机,引导企业树立“风险中性”理念,同时培养既懂现货又懂金融的复合型人才。第四,完善基础设施。加强仓储物流、仓单登记、信用体系等建设,让期货交割与现货流通、供应链金融高效衔接。
有色金属链不可能在花房中成长,唯有参与全球市场竞争、用足金融工具对冲不确定性,才能既“向上”捅破技术天花板,又“向下”扎牢资源与成本的地基。金融衍生品不是脱实向虚的洪水猛兽,而是产业链高质量发展的“安全带”和“助推器”。当有色产业与金融衍生品深度融合之时,便是中国有色金属链真正强大之日。
如若转载,请注明出处:http://www.shbubu.com/product/38.html
更新时间:2026-10-15 15:26:51