# 一、有色金属是什么
“title”:“有色金属:从产业基石到战略高地的价值跃迁”,“content”:“# 有色金属
提到“有色金属”,很多人首先想到的可能是铜、铝、铅、锌这些熟悉的金属名字。但在现代产业体系中,有色金属远不只是“除铁、锰、铬以外的金属”这一简单定义。它们是新能源、新材料、高端装备、电子信息乃至国防军工领域不可替代的基础支撑,也是观察一国制造业竞争力和资源安全的关键窗口。”有色“二字,也因此逐渐从行业术语演变为一种战略标签。
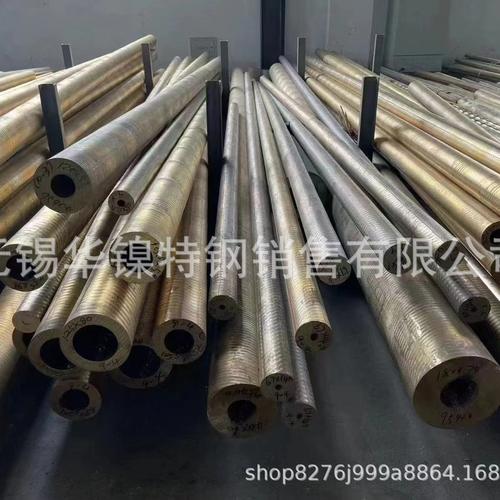
有色金属通常指铁、锰、铬三种黑色金属以外的所有金属,品种繁多,约有70余种。按照密度、价格和地壳丰度等因素,大致可分为重金属(如铜、铅、锌)、轻金属(如铝、镁)、贵金属(如金、银、铂族金属)、稀有金属(如钨、钼、锂、稀土)以及半金属等。这种分类方式不仅体现了金属自身的物理化学性质,也决定了它们在工业中的应用路径。
与钢铁偏重结构材料不同,有色金属更多承担功能材料角色。导电、导热、耐腐蚀、高比强度、特殊磁性、催化活性等特性,让它们在电力、交通、建筑、电子等领域不可替代。例如,铜是电力传输的核心材料,铝是轻量化的首选,锂和钴支撑着动力电池体系,稀土则关系着永磁电机、风力发电和精密制导等众多应用。
二、产业链位置与国民经济意义
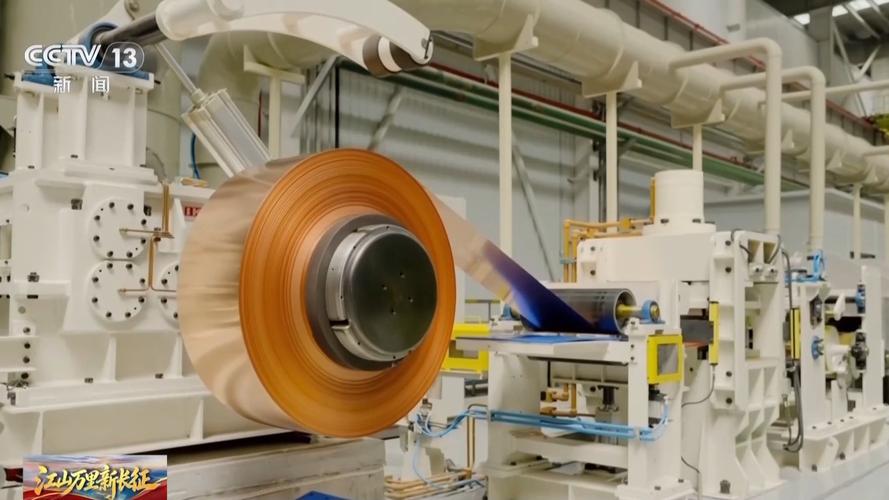
从产业链看,有色金属行业上游涉及采矿和选矿,中游是冶炼与精炼,下游则对接材料加工和终端制造。上游资源禀赋、中游冶炼产能、下游消费结构,共同构成一国有色金属产业的完整图景。中国是全球最大的有色金属生产国和消费国,铜、铝、铅、锌、稀土等多种品种的产量和消费量居世界前列,但部分战略性矿产资源的对外依存度仍然较高,资源保障问题始终存在。
有色金属工业在经济中的意义,首先体现在基础支撑作用。电力行业用铜量庞大,建筑和交通领域大量使用铝型材,通讯和电子行业离不开银、金、钯等贵金属或稀有金属。它是产业升级的先行信号。新能源汽车、储能、光伏、半导体等新兴行业对铜、铝、锂、钴、镍、稀土的需求持续上升,有色金属供需变化往往能折射制造业景气与结构调整的方向。再次,有色金属具有显著的金融属性,铜、铝等品种在期货市场交易活跃,价格波动受到全球宏观、汇率、库存和地缘政治等多重因素影响。
三、常见品种与典型用途
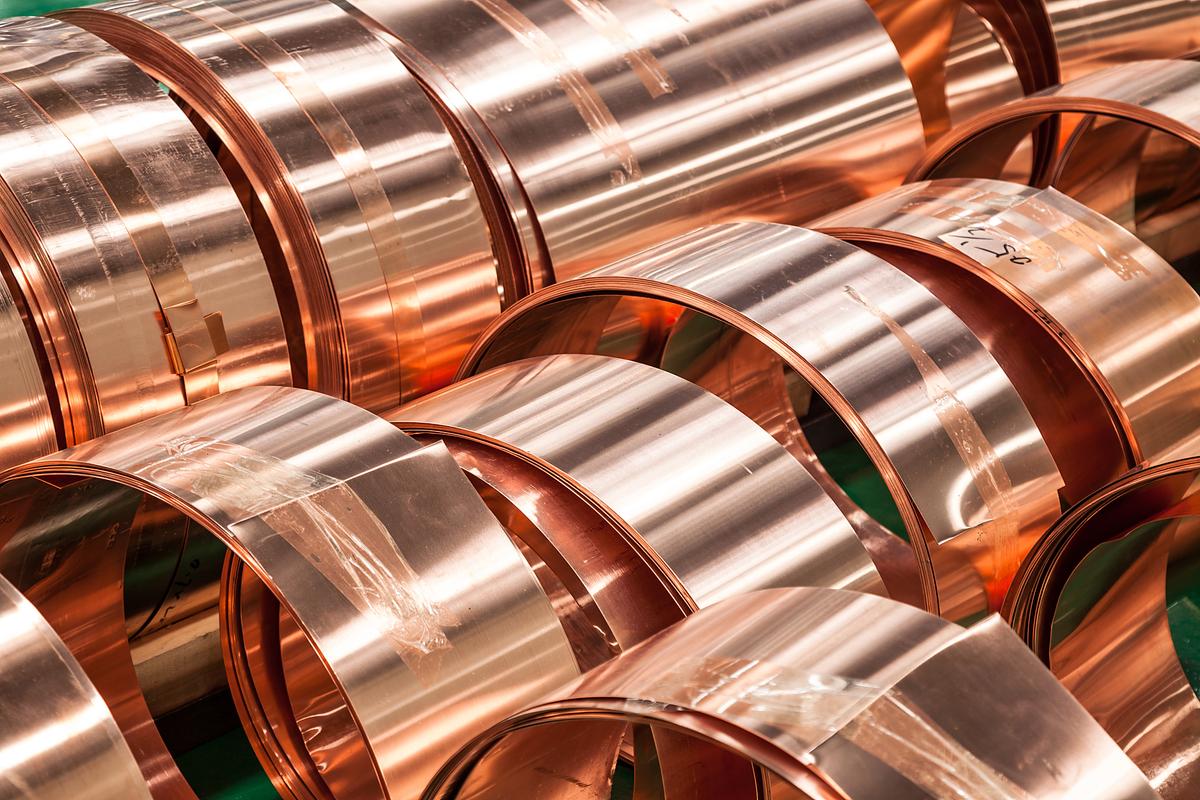
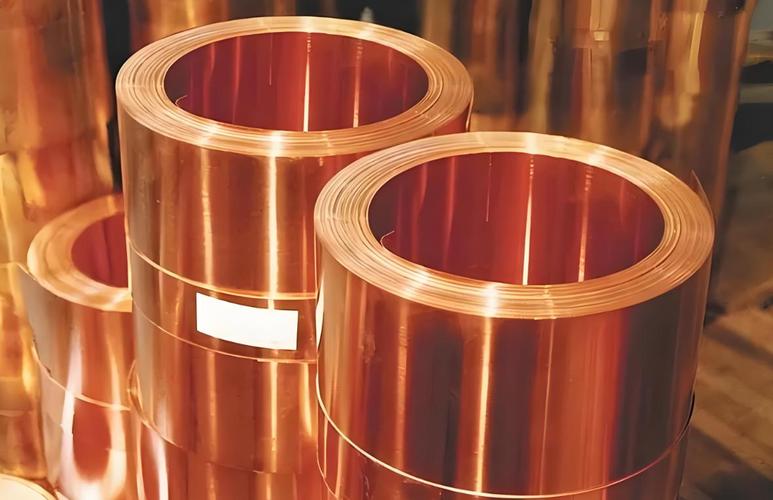
铜是有色金属中最具代表性的品种之一。它具有优异的导电性和导热性,广泛用于电线电缆、电机、变压器、空调制冷和电子设备。铜还具有良好的耐腐蚀性和可回收性,在绿色能源转型中,风电、光伏和电网改造都对其形成长期需求。铝则以密度小、耐氧化而著称,是航空、汽车轻量化、建筑门窗和包装材料的重要原料。电解铝生产耗电量较大,因此铝价与能源成本、碳排放政策密切相关。
铅主要用于铅酸蓄电池和防护材料,锌常用于镀锌防腐和压铸合金。镍是不锈钢和三元锂电池的重要成分,钴在电池正极材料和高温合金中具有关键作用。锂被称为“白色石油”,关系到动力电池和储能产业。稀土则因其独特的磁、光、电性能,被广泛用于永磁材料、抛光粉、催化剂和发光材料,是典型的高附加值战略资源。
四、周期属性与价格逻辑
有色金属行业带有明显的周期特征。宏观经济扩张期,工业生产和基建投资活跃,金属需求上升,价格容易走强;经济放缓时,需求转弱,库存累积,价格承压。与此有色金属的供给弹性通常偏小,矿山从勘探到投产周期较长,冶炼产能则受环保、能耗、资源等因素约束。这种供需错配使得价格一旦启动,往往呈现较大波动。
以铜为例,全球铜矿品位下降、新项目投资不足、罢工和自然灾害等因素都可能干扰供给;需求端则受电网投资、房地产、家电、新能源汽车等多重变量影响。锂、钴等电池金属更受技术路线变化和补贴政策影响,价格起伏尤为剧烈。理解有色金属,不能只看单一商品,还要放在全球贸易、产业政策和地缘格局中综合研判。
五、绿色转型中的有色金属
碳达峰、碳中和目标正在重塑有色金属行业。一方面,新能源产业本身就需要大量有色金属。电动汽车用铜量显著高于传统燃油车,光伏和风电装机对铜、铝、稀土需求形成拉动,储能系统则对锂、镍、钴等产生持续需求。另一方面,有色金属生产环节也面临减排压力。电解铝、铜冶炼等属于高耗能行业,企业需要提高能效、使用绿电、发展再生金属,以应对碳约束。
再生金属因此越来越受重视。废铜、废铝的回收利用,不仅能降低能耗和排放,还能提升资源保障能力。与原生金属相比,再生金属的碳足迹往往明显更低,这使其在绿色供应链中的价值不断上升。有色金属行业的竞争,不仅是资源储量和冶炼规模的竞争,也是绿色制造、循环利用和碳管理能力的竞争。
六、资源安全与战略博弈
有色金属中的稀有金属和稀土,与国家安全和科技竞争紧密相关。稀土虽不真正稀缺,但开采、分离和加工环节集中度高,供应链脆弱性突出。钨、锑、锗、镓等小金属在半导体、红外、光纤和军工领域具有特殊用途,出口管制和贸易摩擦容易被高度关注。围绕关键矿产的资源民族主义有所上升,多个国家将关键矿产列入战略清单,推动本土开发或供应链多元化。
对中国而言,提升国内资源保障能力、推进海外资源合作、完善储备体系和提高再生利用水平,缺一不可。有色金属企业“走出去”也需要更加注重法律、环保和社会责任风险,不能只追求短期资源获取。只有在资源、技术、市场和规则之间找到平衡,供应链韧性才能提升。
七、未来趋势展望
有色金属将呈现几个趋势。第一,需求结构继续向新能源和新材料倾斜,传统建筑和家电需求占比可能回落。第二,生产端更加绿色化、智能化,大型化冶炼、数字矿山和智能工厂将逐步普及。第三,再生金属占比提高,循环经济体系加快形成。第四,关键矿产竞争加剧,资源外交和供应链合规将成为企业重要课题。第五,金融属性不会削弱,期货和衍生品市场仍将是管理价格风险的重要工具。
有色金属既是传统工业的“粮食”,也是科技革命的“维生素”。它的价值不只体现在吨位和价格上,更体现在支撑能源转型、产业升级和国家安全的战略位置。理解有色金属,就是理解现代工业体系如何运转,以及未来竞争将围绕哪些基础要素展开。当数字化转型遭遇电力约束,当新能源扩张推高原料需求,当资源争夺蔓延到深海底和月球表面,有色金属的重要性和复杂性只会有增无减。”
如若转载,请注明出处:http://www.shbubu.com/product/42.html
更新时间:2026-10-22 02:43:27